運送会社経営者必見「車両別損益を見た瞬間、赤字の原因が見えた」~運送会社の粗利益改善事例

はじめに

運送会社の経営者は、毎日多くの業務に追われています。

配車
荷主対応
ドライバー管理
事故対応
資金繰り
金融機関対応

そのため、会社全体の売上や預金残高は見ていても、車両別に利益が出ているかまでは確認できていないことがあります。


車両別に見ると、赤字の原因が一気に見えることがある

ある運送会社では、売上は大きく落ちていませんでした。
トラックも動いており、荷主からの仕事もありました。

それでも、資金繰りは毎月苦しい状態でした。

経営者は、
「燃料費が高いから仕方ない」
「人件費も上がっているから利益が出ない」
と感じていました。

もちろん、それも原因の一部です。
しかし、車両別に数字を見ると、別の問題が見えてきました。

修繕費が利益を圧迫していた

一部の車両で、修繕費が大きく増えていました。
さらに、その車両が担当しているコースは待機時間が長く、帰り荷も少ない状態でした。

売上だけを見ると、一定の金額はあります。
しかし、燃料費、修繕費、人件費、高速代を差し引くと、ほとんど利益が残っていませんでした。

荷主別採算でも問題が見えた

次に荷主別の採算を確認しました。

すると、売上の大きい荷主の中に、実は粗利益率が低い取引がありました。

理由は、待機時間の長さと納品条件の厳しさです。

ドライバーは拘束される
燃料費もかかる
高速代も発生する
しかし、運賃は以前のまま

これでは利益が残りません。

補助金やGマークも経営改善の材料になる

 2026年5月29日、国土交通省は「中小物流事業者の労働生産性向上事業、テールゲートリフター等導入等支援」の申請受付を6月8日から開始すると発表しました。この事業は、中小トラック運送事業者の構造的な経営改善を目的に、車両の効率化設備の導入、業務効率化、経営力強化、人材確保・育成に必要な経費の一部を補助するものです。

また、全日本トラック協会では、Gマーク申請を受け付けています。

これらは単なる事務手続きではありません。
経営改善計画の中に入れることで、金融機関への説明材料になります。

たとえば、次のような説明ができます。

テールゲートリフター導入で荷役時間を短縮する
安全評価の取得により荷主からの信頼を高める
車両設備を改善してドライバーの負担を軽くする
事故・労災リスクを下げる
採用や定着につなげる

【ここが重要】補助金や安全評価も、粗利益改善・人材確保・金融機関対応の材料になります

改善策は数字から決める

運送会社A社では、まず修繕費が重い車両について、継続使用する場合と入替した場合の資金負担を比較しました。

次に、待機時間が長い荷主について、月間の待機時間、追加人件費、燃料費負担を整理しました。

そして、運賃改定の根拠資料を作成しました。

運賃交渉の伝え方

荷主には、単に
「値上げしてください」
とは伝えませんでした。

次のように伝えました。

「現在の運行条件では、待機時間と燃料費負担が大きく、安定した運行体制を維持することが難しくなっています。今後も継続して対応するために、運賃条件の見直しをお願いしたい」

この伝え方であれば、単なる値上げ要求ではなく、継続取引のための相談になります。

金融機関への説明も変わる

改善前は、
「資金繰りが苦しいので支援してほしい」
という説明でした。

しかし、数字を整理した後は、
「この車両、この荷主、このコースに課題があり、こう改善します」
と説明できるようになりました。

金融機関から見れば、
「資金が足りない会社」
ではなく、
「原因を把握し、改善に向けて動いている会社」
に見えます。

まとめ

車両別損益や荷主別採算を見ることで、資金繰り改善のヒントは必ず見えてきます。

中小企業診断士の松下卓蔵は、約1000社の運送会社の経営改善を支援してきました。
弊社では、運送会社の粗利益改善、資金繰り改善、金融機関対応、リスケ・借換・保証協会対応、経営改善計画の作成を支援しています。

「どこから手をつければよいかわからない」
という段階でも大丈夫です。

自社のどこで利益が出ていて、どこで資金が減っているかわからない方はご相談ください。
運送会社に特化して、車両別損益、荷主別採算、配車改善、運賃交渉、金融機関説明まで一緒に整理いたします。
運送会社経営者必見「金融機関に伝わる経営改善計画とは」~運送会社がリスケ・融資相談前に準備すべきこと

はじめに

2026年4月施行のトラック適正化二法で、取引の説明責任が重くなった

国土交通省は、令和8年4月1日からの施行内容として、貨物利用運送事業者への書面交付義務、実運送体制管理簿の作成義務などを案内しています。

さらに、運送契約の書面交付では、附帯業務料や燃料サーチャージ等を含む役務内容・対価を明確にする流れが強まっています。

これからの運送会社は、
「どの取引が、どの条件で、どの原価になっているか」
を説明できることが重要になります。

これは金融機関対応でも同じです。

まず現状を整理する

最初に整理すべき数字は次のとおりです。

 ・現在の売上
 ・粗利益率
 ・営業利益
 ・借入残高
 ・月々の返済額
 ・手元資金
 ・今後の資金不足見込み

ここが曖昧だと、金融機関は判断できません。

次に原因を整理する

運送会社で資金繰りが苦しくなる原因は、多くの場合、次のようなものです。

 ・燃料費の上昇
 ・人件費の増加
 ・車両修繕費の増加
 ・傭車費の増加
 ・待機時間の長期化
 ・運賃改定の遅れ
 ・不採算荷主の継続

「燃料費が高いから苦しい」だけではなく、どの荷主、どの車両、どのコースに影響が出ているのかまで整理します。


改善計画には取引条件も入れる

2026年以降の改善計画には、次の項目も入れてください。

 ・荷主別の売上と粗利益
 ・燃料サーチャージの有無
 ・附帯作業料の有無
 ・待機料の有無
 ・実運送・傭車の割合
 ・外注費・傭車費の増加理由
 ・運賃改定の交渉状況

金融機関は、単に赤字か黒字かだけでなく、
「経営者が自社の採算を把握しているか」
を見ています。

対策は具体的に書く

原因が具体的になれば、対策も具体的になります。

 ・荷主Aには運賃改定を交渉する。
 ・車両Bは修繕継続か入替かを判断する。
 ・コースCは帰り荷確保を進める。
 ・待機時間が長い納品先は条件改善を相談する。

このように、何をするのかを明確にします。

効果を数字で示す

 金融機関が特に見たいのは、改善によってどのくらい効果が出るかです。  

 ・月10万円の改善
 ・月30万円の改善
 ・半年で粗利益率を1%改善

完璧な予測でなくても構いません。
大切なのは、経営者が数字で改善を考えていることです。

リスケは延命ではなく、改善の時間を作るもの

 リスケは、単に返済を止めることではありません。

返済を一時的に軽くしてもらう期間に、利益体質へ変えるための時間を確保するものです。

金融機関には、
「返済猶予期間中に粗利益改善を進め、返済再開の原資を作ります」
と説明することが大切です。

まとめ

資金が完全に詰まってからでは、選べる対策が限られます。

早い段階で相談すれば、融資、借換、返済条件変更、信用保証協会の制度活用、中小企業活性化協議会の活用なども検討しやすくなります。

また、中小企業診断士の松下卓蔵は、約1000社の運送会社の経営改善を支援してきました。
弊社は、認定経営革新等支援機関として、運送会社の粗利益改善、資金繰り改善、金融機関対応、リスケ・借換・保証協会対応、経営改善計画の作成を支援しています。

金融機関に相談する前に、何を準備すべきかわからない方はご相談ください。

運送会社経営者必見「利益が残る運送会社はここを見ている」~荷主別・車両別採算の見える化から始めよう

はじめに

運送会社の経営改善で、最初に取り組むべきことは何でしょうか。

新規荷主の開拓
増車
ドライバー採用

もちろん、どれも大切です。
しかし、資金繰りが苦しい会社が最初にやるべきことは、今の仕事で本当に利益が出ているかを確認することです。

重要なのは採算を見ること


売上合計だけでは、利益が出ている仕事はわかりません。

多くの運送会社では、会社全体の売上や利益は見ています。
しかし、荷主別、コース別、車両別の採算までは十分に見えていないことがあります。

「売上が大きい荷主だから重要」
「長年の取引先だから大丈夫」
「よく動いている車両だから稼いでいるはず」

この感覚だけで判断すると、不採算の仕事を続けてしまうことがあります。

物流効率化法で「荷待ち時間」は経営課題になった

2026年4月から、荷待ち時間は経営課題になっています。

物流効率化法では、すべての荷主・物流事業者に対して、積載効率の向上、荷待ち時間の短縮、荷役等時間の短縮に努めることが求められています。国土交通省のポータルサイトでは、1運行の荷待ち時間・荷役等時間を2時間以内にする目標なども示されています。

また、一定規模以上の荷主・物流事業者等は「特定事業者」として指定され、中長期計画の作成や定期報告などが義務付けられます。

これは大手だけの話ではありません。
中小運送会社にとっても、荷主に対して、
「待機時間を減らしてほしい」
「荷役作業を運賃に反映してほしい」
と数字で相談しやすくなる流れです。

まずは「荷主別」に見る

まず、荷主別に売上を分けます。
次に、その荷主に関係する燃料費、高速代、傭車費、外注費、待機時間を確認します。

すべてを正確に分けるのが難しければ、最初は概算で構いません。

特に2026年は、次の項目を荷主別に整理してください。

待機時間が月何時間あるか。
荷役作業は誰が行っているか。
附帯作業料をもらっているか。
積載効率はどの程度か。
帰り荷が確保できているか。
高速代を運賃に反映できているか。

これらを見える化すると、
「売上は大きいが利益が残らない荷主」
が見えてきます。

次に「コース別」に見る

同じ荷主でも、利益が出るコースと出ないコースがあります。

帰り荷があるか。
空車回送が多いか。
待機時間が長いか。
高速代がかかるか。

これらによって採算は大きく変わります。

特に、空車回送と待機時間は見落とされやすいポイントです。
売上にならない時間にも、ドライバーの人件費と燃料費は発生しています。

最後に「車両別」に見る

最後に、車両ごとの売上、稼働日数、燃料費、修繕費、保険料を確認します。

古い車両ほど修繕費が多く、稼働率が下がっている場合があります。
動いているように見えても、実際には資金を食っている車両があるかもしれません。

荷主別、コース別、車両別に見ることで、資金繰りを圧迫している原因が見えます。

不採算だからすぐやめる、ではない

不採算の仕事が見つかったからといって、すぐに取引をやめる必要はありません。

まずは改善の余地を探します。

待機時間を短縮できないか。
運賃改定を交渉できないか。
配車を見直せないか。
高速代や附帯作業を条件に反映できないか。

この順番で検討します。

現場を動かすためには対話が必要

粗利益改善は、経営者だけではできません。
配車担当者、ドライバー、事務担当者の協力が必要です。

組織はヒトで決まります。
相手の話を聞き、相手に合ったやる気の引き出し方を考えることも大切です。
相手の言葉を繰り返す「オウム返し」は、承認につながる有効な方法です。

まとめ

荷主別・車両別・コース別の採算を見える化すれば、資金繰りを圧迫している原因が見えてきます。

どこから手をつければよいかわからない方は、まずご相談ください。

弊社代表で中小企業診断士の松下卓蔵は、約1000社の運送会社の経営改善を支援してきました。
弊社では、運送会社の粗利益改善、車両別損益、荷主別採算、運賃交渉資料、資金繰り表、資金繰り改善、金融機関対応、リスケ・借換・保証協会対応、経営改善計画の作成まで、実務に沿って支援いたします

「どこから手をつければよいかわからない」
という段階でも大丈夫です。

まずは数字を一緒に整理するところから始めましょう。

運送会社経営者必見「借入より先に見るべき数字」~粗利益を改善すれば資金繰りはこう変わる

はじめに

資金繰りが苦しいとき、経営者が最初に考えるのは、追加融資や借換かもしれません。もちろん、足元の支払いを守るためには、金融機関への相談が必要な場面があります。

しかし、ここで大切な視点があります。

借入は資金を増やすが、利益を増やすわけではない

借入は一時的に資金繰りを助けてくれます。
しかし、本業で現金を生み出す力が弱いままでは、借りたお金は支払いに消えていきます。

そして、また数か月後に資金繰りが苦しくなります。

金融機関も「返せる根拠」を見ている

2026年1月〜3月期のトラック運送業界の景況感は悪化し、2026年4月〜6月期の見通しもさらに厳しい内容となっています。燃料調達不安や燃料価格高騰への懸念が示されており、金融機関も業界全体の収益環境を慎重に見ています。

このような環境では、追加融資を相談するときに、
「資金が足りません」
だけでは説得力が弱くなります。

金融機関が見ているのは、
「この会社は、これから返済原資を作れるのか」
という点です。

返済原資は売上ではなく粗利益から生まれる

返済原資は、売上ではありません。
返済原資は、粗利益から生まれます。

売上が増えても、燃料費、人件費、傭車費、修繕費が増えれば、資金は残りません。
利益率が低いまま売上を増やすと、必要運転資金が増え、かえって資金繰りが苦しくなることもあります。

だからこそ、まず考えるべきことは、
「売上を増やす」
ではなく、
「利益が残る売上に変える」
ことです。つまり、粗利益は運送会社の資金繰りの源なのです。

粗利益率1%改善の効果

たとえば、月商3000万円の会社で粗利益率が1%改善すれば、月30万円の改善です。
年間では360万円です。

2%改善すれば、年間720万円の改善になります。

これは、追加融資を受けることと同じくらい、場合によってはそれ以上に資金繰りへ効果があります。

しかも、粗利益改善で生まれたお金は返済不要です。

本業の中から生み出した資金だからです。

借入は返す必要がありますが、粗利益改善で生まれた資金は、会社の中に残ります。

売上拡大が資金繰りを悪化させることもある

利益率が低いまま売上を増やすと、かえって資金繰りが悪化することがあります。

売上が増えれば、燃料費、人件費、外注費、傭車費も増えます。
入金までの期間が長ければ、運転資金もさらに必要になります。

だからこそ、まず考えるべきことは、

「売上を増やす」ではなく、
「利益が残る売上に変える」ことです。

金融機関が見ているのは返済原資

金融機関は、過去の赤字だけを見ているわけではありません。
これから返済原資を作れる会社かどうかを見ています。

そのためには、

・粗利益率がなぜ下がったのか
・どの荷主・車両・コースを改善するのか
・運賃改定交渉はどのように行うのか
・待機時間・空車回送の削減策はどするのか
・月いくら資金繰りが改善する見込みなのか

を説明する必要があります。

資金繰り表と粗利益改善計画をセットにする

金融機関に相談するときは、資金繰り表だけでは不十分です。
粗利益改善計画だけでも、足元の資金不足は見えません。

大切なのは、両方をセットで見せることです。

資金繰り表で、いつ資金が不足するかを示す。
粗利益改善計画で、どう改善して返済原資を作るかを示す。

この形にすると、金融機関への説明に説得力が出ます。

まとめ

借りる前に、返せる体質を作る

資金繰りが苦しいとき、借入やリスケは重要な選択肢です。
しかし、目的は単なる延命ではありません

資金繰りが苦しいとき、借入やリスケは重要な選択肢です。
しかし、目的は単なる延命ではありません。

返済猶予期間や追加資金を使って、利益体質へ変えることが本当の目的です。

中小企業診断士の松下卓蔵は、これまで約1000社の運送会社の経営改善を支援してきました。

運送会社に特化して、荷主別・車両別の採算整理、運賃交渉資料、金融機関向け改善計画の作成を支援しています。 粗利益改善と資金繰り改善でお悩みの方は、ぜひご相談ください。

運送会社経営者必見「燃料費・人件費・修繕費が利益を奪う」~運送会社の粗利益が下がる3つの原因

運送会社の経営者から、次のような声をよく聞きます。

「売上は増えているのに利益が残らない」
「燃料代を払うと現金がほとんど残らない」
「修繕費が増えて資金繰りが狂った」

これは、運送業で非常に多い悩みです。

運送会社の粗利益を圧迫する大きな原因は、主に次の3つです。

燃料費の上昇
人件費の増加
車両修繕費の増加

この3つは、どれも経営努力だけでは吸収しきれないことがあります。

現時点でも、燃料費は経営の重荷になっている

運送会社の経営者にとって、燃料費は毎月の資金繰りを左右する大きな要素です。

2026年6月10日の物流専門メディア報道では、資源エネルギー庁が公表した6月8日時点の石油製品小売市況調査として、軽油の全国平均価格が1リットル158.8円だったとされています。

また、燃料油価格定額引下げ措置の公式サイトでは、2026年6月18日以降の支給単価として、軽油は18.2円/Lと示されています。

つまり、補助措置があっても、運送会社にとって燃料費は依然として重い負担です。

重要ポイント
燃料費が上がっているのに運賃が変わらない
この状態では、走れば走るほど利益が削られます

燃料費の上昇を運賃に転嫁できているか

軽油価格が上がれば、トラックを走らせるたびにコストが増えます。
しかし、その分をすぐに運賃へ転嫁できている会社は多くありません。

荷主との関係を考えると、値上げ交渉を切り出しにくい。
その気持ちはよくわかります。

しかし、原価が上がっているのに運賃が変わらなければ、粗利益は確実に下がります。

「燃料費が高いから苦しい」
で終わらせてはいけません。

荷主別に、燃料使用量、走行距離、高速代、待機時間、現在の運賃で残る粗利益を整理する必要があります。

人件費を下げるのではなく、利益が残る仕事に変える

ドライバー不足が続くなか、賃金水準を下げることは現実的ではありません。
むしろ、社員を守るためには、適正な給与を支払える経営体質が必要です。

2024年問題以降、労働時間管理もより重要になっています。
人件費を無理に削るのではなく、利益が残る運賃と配車体制に変えていくことが大切です。

たとえば、待機時間が長い案件は、実質的に人件費負担が増えているのと同じです。
荷下ろしや附帯作業が増えているのに、その対価を受け取れていなければ、利益はどんどん薄くなります。

車両修繕費の増加にも注意する

車両の老朽化が進むと、修繕費は一気に増えます。

突発的な故障が発生すれば、修繕費だけでなく、稼働停止による売上減少も発生します。
古い車両を使い続けることが節約に見えて、実は資金繰りを悪化させている場合もあります。

車両別に、売上、燃料費、修繕費、稼働日数を見ることが重要です。

重要ポイント

動いている車両と、利益を出している車両は違います

荷主別・車両別の採算を見落としていないか

売上の大きい荷主が、必ずしも利益を出しているとは限りません。

待機時間が長い。
高速代が多い。
帰り荷がない。
傭車費がかかる。
納品条件が厳しい。

このような条件が重なると、売上は大きくても利益はほとんど残りません。

車両別に見ても同じです。
よく動いている車両でも、修繕費や燃料費が大きければ、実質赤字になっていることがあります。

ここが重要

燃料費が上がっているのに、運賃が変わっていない。
待機時間が増えているのに、待機料をもらえていない。
荷役作業が増えているのに、附帯作業料が取れていない。

この状態では、走れば走るほど利益が削られます。

2026年の運送会社に必要なのは、
「燃料費が高いから苦しい」
で終わらせないことです。

最初に行うべきことは、次の整理です。

荷主別の売上と利益を見る
車両別の修繕費と稼働状況を見る
待機時間が長い案件を確認する
空車回送が多いルートを洗い出す
運賃改定が必要な荷主をリスト化する

これだけでも、利益が漏れている場所が見えてきます。

この資料があれば、運賃改定交渉は単なるお願いではなく、
「継続して安定運行するための条件見直し」
として伝えられます。

まとめ

資金繰りが苦しいときに必要なのは、現場を責めることではありません。
すでに現場は頑張っています。

必要なのは、どこで利益が漏れているのかを数字で確認することです。

燃料費、人件費、修繕費、傭車費、待機時間の増加で利益が圧迫されていると感じる方は、早めにご相談ください。

中小企業診断士の松下卓蔵は、これまで約1000社の運送会社の経営改善を支援してきました。
運送会社に特化して、荷主別・車両別の採算整理、運賃交渉資料、金融機関向け改善計画の作成を支援しています。

「うちの会社は、どの荷主・どの車両で利益が出ているのかわからない」
「銀行にどう説明すればよいかわからない」

この段階でも大丈夫です。
まずは数字を一緒に整理するところから始めましょう。
運送会社の資金繰り改善・粗利益改善のご相談を受け付けています。

運送会社経営者必見「仕事はあるのにお金が残らない」本当の理由

運送会社の経営者から、よくこのような相談を受けます。

「トラックは毎日動いている」
「売上も極端に落ちているわけではない」
「仕事はあるのに、月末になるとお金が足りない」

これは決して珍しいことではありません。
運送業は、売上があっても現金が残りにくい業種です。

燃料費、人件費、車両修繕費、傭車費、高速代、保険料、借入返済。
これらの支払いは毎月確実に発生します。

一方で、荷主からの入金は翌月末、翌々月になることもあります。

2026年上半期、運送会社の資金繰りはさらに厳しくなっている

2026年1月〜3月期のトラック運送業界の景況感は、前回のマイナス22.4からマイナス29.4へ悪化しました。全日本トラック協会の調査をもとにした報道では、2026年4月〜6月期の見通しもマイナス47.2まで悪化するとされ、燃料調達への不安や燃料価格高騰への懸念が大きな要因として挙げられています。

つまり、2026年の運送会社は、単に「仕事があるから大丈夫」とは言えない状況です。

売上があっても、燃料費、人件費、修繕費、傭車費が増えれば、手元に残るお金は減ります。

重要ポイント

黒字でも資金繰りが苦しくなることがある

帳簿上は黒字でも、入金より先に支払いが来れば資金繰りは苦しくなります。

つまり、問題は単純に
「売上が少ないから苦しい」
という話ではありません。

本当に見るべきなのは、

「その売上から、いくら現金が残っているのか」

という点です。

借入だけでは根本解決にならない

資金繰りが苦しいと、まず追加融資や借換を考える経営者は多いです。
もちろん、足元の資金不足を乗り切るために金融機関への相談が必要な場面はあります。

しかし、粗利益が低いままでは、借入で一時的に資金を補っても、また同じ苦しさが戻ってきます。

資金繰り改善の土台は「粗利益」

粗利益とは、会社が本業で現金を生み出す力です。

運送会社でいえば、売上から燃料費、外注費、傭車費、高速代、修繕費などを差し引いたあとに、どれだけお金が残るかという視点です。

売上が大きくても、粗利益が低ければ資金は残りません。

逆に、売上が横ばいでも、採算の悪い仕事を見直し、待機時間や空車回送を減らし、運賃改定を進めれば、資金繰りは改善します。

まず確認すべき数字

最初に確認したいのは、次の数字です。

荷主別の売上
車両別の売上と修繕費
燃料費・高速代・傭車費
待機時間・空車回送
入金日と支払日のズレ

完璧でなくても構いません。
まずは概算でも、数字を分けて見ることが大切です。

金融機関も粗利益改善を見ている

金融機関に相談するときも、
「資金が足りません」
だけでは不十分です。

大切なのは、

なぜ資金繰りが苦しくなったのか
どこを改善すれば現金が残るのか
今後どうやって返済原資を作るのか

を説明することです。

資金繰り表と粗利益改善計画をセットで示せる会社は、金融機関から見ても安心感があります。

まとめ

売上よりも「残るお金」を見ましょう

運送会社の資金繰り改善は、売上を追いかけるだけでは解決しません。
大切なのは、利益が残る仕事に変えていくことです。

売上があるのに資金繰りが苦しい会社は、まず粗利益を見直してください。

中小企業診断士の松下卓蔵は、これまで約1000社の運送会社の経営改善を支援してきました。
粗利益の見える化、資金繰り表の作成、金融機関への説明資料づくりまで、一緒に整理いたします。

運送会社の経営者だけでなく、運送会社ご担当の地方金融機関様からのご相談にも対応いたします。

資金繰りに不安がある方は、まずはお電話・メールお気軽にご相談ください。

中小M&Aガイドライン(第3版)遵守宣言

 株式会社MMパートナーズは、国が創設したM&A支援機関登録制度の登録を受けている支援機関であり、中小企業庁が定めた「中小M&Aガイドライン(第3版)」(令和6年8月)を遵守していることを、ここに宣言いたします。

株式会社MMパートナーズは、中小M&Aガイドラインを遵守し、下記の取組・対応を実施しております。

記

○支援の質の確保・向上に向けた取組

  1. 依頼者との契約に基づく義務を履行します。
  2. 善良な管理者の注意(善管注意義務)をもって仲介業務・FA業務を行います。
  3. 依頼者の利益を犠牲にして自己又は第三者の利益を図りません。
  4. (仲介者の場合)いずれの依頼者に対しても公平・公正であり、いずれか一方の利益の優先やいずれか一方の利益を不当に害するような対応をしません。
  • 契約上の義務を負うかにかかわらず、職業倫理として、依頼者の意思を尊重し、利益を実現するための対応を行います。
  • 代表者は、支援の質の確保・向上のため、①知識・能力向上、②適正な業務遂行を図ることが不可欠であることを認識しており、当該取組が重要である旨のメッセージを社内外に発信しています。また、発信したメッセージと整合的な取組を実施します。
  • 知識・能力の向上のため実効性のある取組を実施しています。
  • 支援業務を行う役員や従業員における適正な業務を確保するための取組を実施しています。
  • 業務の一部を第三者に委託する場合、外部委託先における業務の適正な遂行を確保するための取組を実施しています。

○M&Aプロセスにおける具体的な行動指針

【意思決定】

  • 専門的な知見に基づき、依頼者に対して実践的な提案を行い、依頼者のM&Aの意思決定を支援します。その際、以下の点に留意します。
  • 想定される重要なメリット・デメリットを知り得る限り、相談者に対して明示的に説明します。
  • 仲介契約・FA契約締結前における相談者の企業情報の取扱いについても、善良な管理者の注意義務(善管注意義務)を負っていることを自覚し、適切に取扱います。
  • 仲介契約・FA契約締結に向けて行う広告・営業については、以下の規律を遵守した上で、適切に実施します。

※なお、広告・営業の実施にあたっては、職業倫理の遵守が求められるほか、仮に、過去の対応状況や頻度等に照らして、広告・営業先の中小企業の事業活動や経営者の生活に多大な支障を与えるような過剰なものである場合には、民法上の不法行為責任を負う可能性もあることに留意する。

  • 広告・営業先からM&Aの実施意向がない旨、仲介契約・FA契約を締結しない旨又は引き続き広告・営業を受けることを希望しない旨の意思(以下「停止意思」という。)を表示された場合には、停止意思を拒まず、ただちに広告・営業を停止します。
  • 広告・営業先から停止意思の表示があった場合については、その内容を組織的に記録し、共有します。
  • 停止意思を表示した者に対し、仮に広告・営業を再開する場合には、慎重に検討の上、組織的な判断(明確化された基準の下での一担当者限りではなく組織的なプロセスによる判断であって、組織的に記録され、事後に検証可能であるものをいう。)により行います。
  • 広告・営業先の中小企業の意思決定を適切に支援する観点から、下記のような広告・営業は行いません。
    • 当社の名称、勧誘を行う者の氏名、仲介契約・FA 契約の締結について勧誘する目的である旨を告げずに行う広告・営業
    • 仲介契約・FA契約を締結し、M&Aの手続を進めるか否かの意思決定の上で必要な時間を与えず、即時の判断を迫る広告・営業
    • M&Aの成立の可能性や条件等の仲介契約・FA契約を締結し、M&Aの手続を進めるか否かの意思決定に影響を及ぼす事項について、虚偽若しくは事実に相違する又は誤認を招くような広告・営業(例えば以下)
  • 譲り受け(譲り渡し)の意向が無い企業若しくはその意向を確認していない企業又は実際には存在しない企業に関して、譲り受け(譲り渡し)の意向があると偽り又はそのように誤認させるもの
  • 譲渡額の水準について過大なバリュエーションを提示するもの
  • 譲り渡し側(譲り受け側)の財務状況、今後の見通し等の情報について、事実に相違する、又は実際のものよりも優良であり、若しくは有利であると誤認させるもの
  • その他M&A の成立の可能性やその条件について確定的な判断を下すもの

【仲介契約・FA契約の締結】

  • 業務形態の実態に合致した仲介契約あるいはFA契約を締結します。
  1. 契約締結前に、依頼者に対し仲介契約・FA契約に係る重要な事項(以下(1)~(17))を記載した書面を交付する等して、明確な説明を行い、依頼者の納得を得ます。
  2. 譲り渡し側・譲り受け側の両当事者と契約を締結し双方に助言する仲介者、一方当事者のみと契約を締結し一方のみに助言するFAの違いとそれぞれの特徴(仲介者として両当事者から手数料を受領する場合には、その旨も含む。)
  3. 提供する業務の範囲・内容(バリュエーション、マッチング、交渉等のプロセスごとに提供する業務の範囲・内容)
  4. 担当者の保有資格(例えば、公認会計士、税理士、中小企業診断士、弁護士、行政書士、司法書士、社会保険労務士、その他会計に関する検定(簿記検定、ビジネス会計検定等)等)、経験年数・成約実績
  5. 手数料に関する事項(算定基準、金額、最低手数料、既に支払を受けた手数料の控除、支払時期等)
  6. 手数料以外に依頼者が支払うべき費用(費用の種類、支払時期等)
  7. (仲介者の場合)相手方の手数料に関する事項(算定基準、最低手数料、支払時期等)
  8. 秘密保持に関する事項(依頼者に秘密保持義務を課す場合にはその旨、秘密保持の対象となる事実、士業等専門家や事業承継・引継ぎ支援センター等に開示する場合の秘密保持義務の一部解除等)
  9. 直接交渉の制限に関する事項(依頼者自らが候補先を発見すること及び依頼者自ら発見した候補先との直接交渉を禁止する場合にはその旨、直接交渉が制限される候補先や交渉目的の範囲等)       
  10. 専任条項(セカンド・オピニオンの可否等)
  11. テール条項(テール期間、対象となるM&A等)
  12. 契約期間(契約期間、更新(期間の延長)に関する事項等)
  13. 契約の解除に関する事項及び依頼者が、仲介契約・FA契約を中途解約できることを明記する場合には、当該中途解約に関する事項
  14. 責任(免責)に関する事項(損害賠償責任が発生する要件、賠償額の範囲等)
  15. 契約終了後も効力を有する条項(該当する条項、その有効期間等)
  16. (仲介者の場合)両当事者間において利益の対立が想定される事項
  17. (譲り渡し側への説明の場合)譲り受け側に対して実施する調査の概要(調査の実施主体、財務状況に関する調査、コンプライアンスに関する調査、事業実態に関する調査等)
  18. (譲り渡し側への説明の場合)業界内での情報共有の仕組みへの参加有無(参加していない場合にはその旨)
  1. 手数料・提供する業務の内容や相手方の手数料に関する事項については、以下に沿って説明します。
  2. 手数料に関する事項を明確に説明するとともに、当該手数料を対価として自らが提供する業務の内容を説明します。具体的には成功報酬において採用される報酬率、報酬基準額(譲渡額/純資産/移動総資産等)、最低手数料の額、報酬の発生タイミング(着手金/月額報酬/中間金/成功報酬)等の手数料の算定基準や提供する具体的な業務の内容について書面を交付して(メール送付等といった電磁的方法による提供を含む。)、説明します。
  3. 提供する業務については、「M&Aのプロセス」ごとにどういった業務を提供するのか整理(各プロセスにおいて業務を提供しない場合には、その旨も含む。)を実施の上、書面を交付して(メール送付等といった電磁的方法による提供を含む。)、説明します。具体的にはガイドライン第2章Ⅱ4①の表の「M&Aプロセス」ごとに、提供する主な業務を整理の上、適切な説明を行います(同表の「提供する主な業務」の列には例を記載。)。
  4. 担当者の保有資格(例えば、公認会計士、税理士、中小企業診断士、弁護士、行政書士、司法書士、社会保険労務士、その他会計に関する検定(簿記検定、ビジネス会計検定等)等)、経験年数・成約実績について説明します。
  5. 契約締結前の説明において仮に依頼者から納得が得られず、仲介者・FAに対して業務や手数料に関する交渉が申し入れられた場合には、誠実に対応を検討します。
  • (仲介者の場合)仲介契約締結前に、依頼者から受領する手数料に関する事項に加えて、相手方の手数料に関する事項(報酬率、報酬基準額(譲渡額/純資産/移動総資産等)、最低手数料の額、報酬の発生タイミング(着手金/月額報酬/中間金/成功報酬)等についても、相手方を含めた手数料の総額がM&Aの成立やその条件(譲渡額等)に影響を与える可能性がある旨も含め、書面を交付して(メール送付等といった電磁的方法による提供を含む。)、依頼者に対し説明します。
  • 仲介契約締結前に説明した相手方の手数料を増額する場合には、増額の内容を依頼者に対し開示します。
  • 依頼者の手数料を減額する場合には、当初説明した相手方の手数料を増額していない旨を依頼者に対して改めて説明します。
  • (FAの場合)相手方を支援するFAから支払を受ける場合には、支払額や支払の名目、支払時期について依頼者に対し説明します。
  1. 上記10,11の説明は、契約を締結する権限を有する者(個人の場合には、当該個人。法人の場合には、代表者又は契約締結について委任を受けた者。)に対し行います。
  1. 上記10,11の説明の後、契約締結について適切に判断するために、依頼者に対し、十分な検討時間を与えます。

【バリュエーション(企業価値評価・事業評価)】

  1. バリュエーションの実施に当たっては、評価の手法や前提条件等を依頼者に事前に説明し、評価の手法や価格帯についても依頼者の納得を得ます。

【譲り受け側の選定(マッチング)】

  1. ネームクリア(譲り渡し側の名称を含む企業概要書等の詳細資料の開示)は、ノンネーム・シート(ティーザー)等の提示により、興味を示した候補先に対して、譲り渡し側からの同意を取得し、候補先との秘密保持契約を締結した上で、実施します。
  1. 譲り渡し側からの同意については、開示先となる候補先ごとに個別に同意を取得します。
  1. 秘密保持契約締結前の段階で、譲り渡し側に関する詳細な情報が外部に流出・漏えいしないよう注意します。

【交渉】

  1. 慣れない依頼者にも中小M&Aの全体像や今後の流れを可能な限り分かりやすく説明すること等により、寄り添う形で交渉をサポートします。

【デュー・ディリジェンス(DD)】

  1. デュー・ディリジェンス(DD)の実施に当たっては、譲り渡し側に対し譲り受け側が要求する資料の準備を促し、サポートします。

【最終契約の交渉・締結】

  • 最終契約の締結までの期間において、譲り渡し側・譲り受け側の双方が可能な限り納得し、かつM&A 成立後に当事者間でトラブルが発生するリスクを低減した形で(低減の上でリスクが残る場合は、少なくともそのリスクを当事者が理解した形で)、最終契約が締結されるように支援します。
  • 最終契約後・クロージング後に当事者間での争いに発展する可能性があるリスクについて、最終契約の締結までの調整の実施や依頼者への説明を行います。具体的には、特に下記の対応を実施します。
  • 譲り渡し側の経営者保証の扱いに関しては、譲り渡し側経営者と方針を相談の上、対応を検討します。
    • 譲り渡し側経営者の経営者保証に係る意向を丁寧に聴取するとともに、士業等専門家(特に弁護士)や事業承継・引継ぎ支援センターへの相談や保証の提供先である金融機関等に対するM&A成立前の相談も選択肢である旨を説明します。

※ただし、金融機関等に対する事前相談については、M&A成立前に当該金融機関等に情報提供を行うことによる留意点(M&Aが成立しなかった場合における情報の扱い等)についても伝えた上で、譲り渡し側経営者の適切な判断を支援します。

  • 譲り渡し側が経営者保証の扱いについて、士業等専門家や金融機関等に対して相談を希望する場合には、その実施を拒まず、仲介契約・FA契約等における秘密保持条項の対象から相談先の士業等専門家や金融機関等を除外します。さらに、譲り受け側との契約において秘密保持条項がある場合には、譲り受け側に対して、秘密保持条項の対象から相談先の士業等専門家や金融機関等を除外するよう働きかけます。
    • 最終契約における経営者保証の扱いに関して、保証の解除又は譲り受け側への移行を想定する場合には、最終契約において譲り受け側の義務として保証の解除又は移行を明確に位置付けることを検討します。具体的には、譲り受け側の義務として保証の解除又は移行を位置付けた上で、保証の解除又は移行のクロージング条件としての設定や仮に保証の移行がなされなかった場合を想定した条項(例えば、契約解除条項や補償条項等)を盛り込む方向で調整します。

※具体的な条件として、(a)譲り受け側が、最終契約締結後・クロージング前に保証の提供先の金融機関等から保証の解除又は移行が実行できるか組織的な意向表明を取得すること、(b)当該意向表明の結果、保証の解除又は移行の手続を進めることができる場合には、譲り受け側が、最終契約締結後・クロージング前に当該手続の上で必要となる書面を保証の提供先の金融機関等に提出するとともに、代表者の変更登記に係る必要書類の作成すること、を設定することが考えられます。

※その上で、万全を期す場合には、クロージング日に(必要に応じて金融機関等の同席の下で)代表者の変更登記の手続、保証の解除又は移行の手続を同時に実施することが考えられます。

※保証の解除又は移行を確実に実施するための手段としては、クロージング時に、譲り渡し側の経営者保証の対象となっている債務を譲り受け側の資力により返済し、別途譲り受け側が借り換えを行うといった方法も考えられます。

  • 依頼者に対し、デュー・ディリジェンス(DD)は、譲り渡し側・譲り受け側双方にとって重要なプロセスである旨を説明します。
  • 依頼者に対し、表明保証の内容はデュー・ディリジェンス(DD)の結果を踏まえて適切に検討されるべきであり、期間や責任上限が設定されていない場合や適用場面が一義的に明確でない規定が存在する場合、譲り渡し側が過大な表明保証責任を負担することとなり、当事者間で争いが生じるリスクがある旨を説明します。
  • クロージング後の支払・手続、最終契約後の支払の調整・修正、最終契約後の譲り渡し側の資産・貸付金の整理、最終契約からクロージングまでの期間に関して、両当事者間での調整が十分になされていない段階において、本リスクを生じさせる条項やスキームを安易に提案せず、慎重に検討の上、仮に提案する場合には、組織的な判断(明確化された基準の下での一担当者限りではなく組織的なプロセスによる判断であって、組織的に記録され、事後に検証可能であるものをいう。)により、提案の際には、リスクの詳細とリスクが顕在化した場合に生じうる結果について可能な限り具体的に説明します。

※本リスクを認識した段階で当事者に対し、当該リスクの詳細とリスクが顕在化した場合に生じうる結果について可能な限り具体的に説明することが望ましい。

  • 最終契約の締結に当たっては、契約内容に漏れがないよう依頼者に対して再度の確認を促します。

※最終契約の内容等に、最終契約締結後・クロージング後に当事者間での争いに発展する可能性があるリスク事項が含まれることになった場合、改めて最終契約締結前に当該リスク事項の詳細とリスクが顕在化した場合に生じうる結果について、可能な限り具体的に説明することが望ましい。

【クロージング】

  • クロージングに向けた具体的な段取りを整えた上で、当日には譲り受け側から譲渡対価が確実に入金されたことを確認します。

○不適切な譲り受け側の排除に向けた取組

  • 不適切な譲り受け側を最大限排除する観点から、以下の取組を実施します。
  • 譲り受け側が、最終契約を履行し、対象事業を引き継ぐ意思・能力を有しているか確認する観点から譲り受け側に対する調査を実施します。
  • その上で、依頼者となる譲り渡し側に対しては、仲介契約・FA契約締結前(M&A プラットフォーマーの場合には、M&A プラットフォームへの登録前)に、譲り受け側の調査の概要について、説明します。具体的には、ガイドライン第2章Ⅱ6(1)の表の「調査項目」ごとに、実施する調査の内容を検討し、依頼者への説明を行います。
    • 詳細な調査の実施内容については、譲り受け側の財務状況及び事業実態の確認、譲り受け側(代表者、役員及び株主等の関係者を含む。)の反社会的勢力への該当性や過去にM&Aに関するトラブルを生じさせたかといったコンプライアンス面での確認が想定され、これらの観点から適切に調査を実施します。特に財務状況については、想定される程度の譲渡対価を調達可能であるかといった観点やM&A の実施後に対象事業を継続して運営できる状況にあるかといった観点から適切な確認を行います。
    • 調査のタイミングとしては、譲り受け側との仲介契約・FA 契約締結前(M&Aプラットフォーマーの場合には、M&A プラットフォームへの登録前)に加え、M&Aのプロセスが進捗する過程でも適切に必要な調査を実施し、最終契約の締結までに譲り受け側について十分に確認します。
    • 調査の方法としては、譲り受け側の税務申告書や商業登記簿の確認、これらに記載のある代表者、役員及び株主等の関係者も含めたコンプライアンスチェックが想定されますが、特に譲り渡し側が債務超過の場合等、M&A の成立において譲り受け側の信用が特に重要となるケースにおいては特に慎重に調査を実施し、この場合においては譲り受け側の財務状況について、少なくとも決算公告や税務申告書の確認により適切な確認を実施します。
  • 過去に支援を行った譲り受け側についての情報提供や業界内での情報共有の仕組み等により最終契約の不履行等の不適切な譲り受け側に係る情報を取得した場合には、当該情報を担当者レベルに留めず、組織的に共有し、当該譲り受け側に対するマッチング支援の提供を慎重に検討するための体制を構築します。
  • 当該譲り受け側への新たな支援の実施については、取得した情報の内容を精査及び同様の行為による譲り渡し側への不利益の考慮により慎重に検討の上、仮に実施する場合には、組織的な判断(明確化された基準の下での一担当者限りではなく組織的なプロセスによる判断であって、組織的に記録され、事後に検証可能であるものをいう。)により行います。
  • (仲介者の場合)譲り受け側の不適切な行為に係る情報を得ている場合には、譲り渡し側に対して開示します。

○仲介契約・FA契約の契約条項に関する留意点

 専任条項については、特に以下の点を遵守して、行動します。

  • 専任条項を設ける場合、その対象範囲を可能な限り限定します。具体的には、依頼者が他の支援機関の意見を求めたい部分を仲介者・FAに対して明確にした上、これを妨げるべき合理的な理由がない場合には、依頼者に対し、他の支援機関に対してセカンド・オピニオンを求めることを許容します。ただし、相手方当事者に関する情報の開示を禁止したり、相談先を法令上又は契約上の秘密保持義務がある者や事業承継・引継ぎ支援センター等の公的機関に限定したりする等、情報管理に配慮します。
  • 専任条項を設ける場合には、契約期間を最長でも6か月~1年以内を目安として定めます。
  • 依頼者が任意の時点で仲介契約・FA契約を中途解約できることを明記する条項等(口頭での明言も含む。)を設けます。


 直接交渉の制限に関する条項については、特に以下の点を遵守して、行動します。

  • 直接交渉が制限される候補先は、当該M&A専門業者が関与・接触し、紹介した候補先のみに限定します(依頼者が「自ら候補先を発見しないこと」及び「自ら発見した候補先と直接交渉しないこと(依頼者が発見した候補先との M&A 成立に向けた支援をM&A 専門業者に依頼する場合を想定)」を明示的に了解している場合を除く。)。
  • 直接交渉が制限される交渉は、依頼者と候補先の M&A に関する目的で行われるものに限定します。
  • 直接交渉の制限に関する条項の有効期間は、仲介契約・FA 契約が終了するまでに限定します。

 テール条項については、特に以下の点を遵守して、行動します。

  • テール期間は最長でも2年~3年以内を目安とします。

※なお、ガイドラインにおいてはテール条項の対象としては、ネームクリアが行われ、譲り渡し側に対して紹介された譲り受け側に限定すべきことを示しており、これを満たす場合においてすべからくテール条項の対象について有効性を認めるものではありません。

  • 仲介契約・FA契約において専任条項が設けられていない場合に、依頼者が複数のM&A専門業者から支援を受け、結果として複数のM&A 専門業者から同一の候補先の紹介を受けた場合、依頼者から成約に向けて支援を受けるM&A専門業者として選択されなかった場合、テール条項を根拠とした手数料を請求しません。

○仲介者における利益相反のリスクと現実的な対応策(※仲介業務を行わない場合は不要)

 仲介業務を行う場合、特に以下の点を遵守して、行動します。

  • 仲介契約締結前に、譲り渡し側・譲り受け側の両当事者と仲介契約を締結する仲介者であるということ(特に、仲介契約において、両当事者から手数料を受領することが定められている場合には、その旨)を、両当事者に伝えます。
  • 仲介契約締結に当たり、予め、両当事者間において利益の対立が想定される事項について、各当事者に対し、明示的に説明を行います。また、別途、両当事者間における利益の対立が想定される事項に係る情報(一方当事者にとってのみ有利又は不利な情報を含む。)を認識した場合には、この点に関する情報を、各当事者に対し、適時に明示的に開示します。
  • 両当事者から依頼を受ける以上、両当事者に対して中立・公平でなければならず、不当に一方当事者の利益又は不利益となるような利益相反行為を行いません。
  • 特に、仲介者自身又は第三者の利益を図る目的で当該利益相反行為を決して行わず、仲介契約書において、少なくとも、以下の行為を行わない旨を仲介者の義務として定めます。
  • 譲り受け側から追加で手数料を取得し、当該譲り受け側に便宜を図る行為(当事者のニーズに反したマッチングの優先的実施又は不当に低額な譲渡価額への誘導等)
  • リピーターとなる依頼者を優遇し、当該依頼者に便宜を図る行為(当事者のニーズに反したマッチングの優先的実施又は不当に低額な譲渡価額への誘導等)
  • 譲り渡し側(譲り受け側)の希望した譲渡額よりも高い(低い)譲渡額でM&A が成立した場合、譲り渡し側(譲り受け側)に対し、正規の手数料とは別に、希望した譲渡額と成立した譲渡額の差分の一定割合を報酬として要求する行為
  • 一方当事者から伝達を求められた事項を他方当事者に対して伝達せず、又は一方当事者が実際には告げていない事項を偽って他方当事者に対して伝達する行為
  • 一方当事者にとってのみ有利又は不利な情報を認識した場合に、当該情報を当該当事者に対して伝達せず、秘匿する行為
  • 確定的なバリュエーションを実施せず、依頼者に対し、必要に応じて士業等専門家等の意見を求めるよう伝えます。
  • 参考資料として自ら簡易に算定(簡易評価)した、概算額・暫定額としてのバリュエーションの結果を両当事者に示す場合には、以下の点を両当事者に対して明示します。
  • あくまで確定的なバリュエーションを実施したものではなく、参考資料として簡易に算定したものであるということ
  • 当該簡易評価の際に一方当事者の意向・意見等を考慮した場合、当該意向・意見等の内容
  • 必要に応じて士業等専門家等の意見を求めることができること
  • 交渉においては、一方当事者の利益のみを図ることなく、中立性・公平性をもって、両当事者の利益の実現を図ります。
  • デュー・ディリジェンスを自ら実施せず、デュー・ディリジェンス報告書の内容に係る結論を決定しないこととし、依頼者に対し、必要に応じて士業等専門家等の意見を求めるよう伝えます。

○その他

  • 上記の他、中小M&Aガイドラインの趣旨に則った対応をするよう努めます。

以上

補助金額が増加した「小規模事業者持続化補助金」を活用しませんか

小規模事業者持続化補助金は、持続的な経営に向けた経営計画に基づく、小規模事業者等の地道な販路開拓等の取り組みや、業務効率化の取り組みを支援する補助金です。採択企業のうち約90%の事業者の売上が増加しているともいわれています。令和4年度より補助金の事業類型が増加するとともに、補助金の上限額も増加しています。なお、弊社では小規模事業者持続化補助金補に関する作成支援も行っております。概要は以下のとおりです。

1.対象事業者

下記に該当する法人、個人事業、特定非営利活動法人が対象です。

商業・サービス業(宿泊業・娯楽業除く)常時使用する従業員の数  5人以下
宿泊業・娯楽業常時使用する従業員の数 20人以下
製造業その他常時使用する従業員の数 20人以下
※ 常時使用する従業員には、会社役員や個人事業主本人、一定条件を満たすパートタイム労働者は含みません。

2.補助対象例  

補助対象経費科目活用事例
①機械装置等費 補助事業の遂行に必要な製造装置の購入等
②広報費新サービスを紹介するチラシ作成・配布、看板の設置等
③ウェブサイト関連費ウェブサイトやECサイト等の構築、更新、改修、運用に係る経費
④展示会等出展費展示会・商談会の出展料等
⑤旅費販路開拓(展示会等の会場との往復を含む)等を行うための旅費
⑥開発費新商品の試作品開発等に伴う経費
⑦資料購入費補助事業に関連する資料・図書等
⑧雑役務費補助事業のために臨時的に雇用したアルバイト・派遣社員費用
⑨借料機器・設備のリース・レンタル料(所有権移転を伴わないもの)
⑩設備処分費新サービスを行うためのスペース確保を目的とした設備処分等
⑪委託・外注費店舗改装など自社では実施困難な業務を第3者に依頼(契約必須

※ウェブサイト関連費は、補助金交付申請額及び交付すべき補助金の額の確定時に認められる補
助金総額の1/4を上限とします。またウェブサイト関連費のみによる申請はできません。
※設備処分費は、補助対象経費総額及び交付すべき補助金の額の確定時に認められる補助対象
経費の総額の1/2を上限とします

3.補助率

補助上限額補助率申請要件等
通常枠50万円  2/3 小規模事業者自らが作成した経営計画に基づき、商工会・商工会議所の支援を受けながら行う販路開拓等の取組を支援。
賃上引上げ枠   200万円   
2/3  
販路開拓の取り組みに加え、事業場内最低賃金が地域別最低賃金より+30円以上である小規模事業者
※赤字事業者は、補助率 3/4に引上げるとともに加点を実施。
卒業枠200万円2/3販路開拓の取り組みに加え、雇用を増やし小規模事業者の従業員数を超えて事業規模を拡大する小規模事業者
後継者支援枠200万円2/3販路開拓の取り組みに加え、アトツギ甲子園においてファイナリストに選ばれた小規模事業者
創業枠200万円2/3産業競争力強化法に基づく「特定創業支援等事業の支援」を受け、販路開拓に取り組む創業した小規模事業者
インボイス枠100万円2/2免税事業者であった事業者が、新たにインボイス発行事業者として登録し、販路開拓に取り組む小規模事業者

4.申請にあたって

※申込にあっては公募要領をもとに作成するとともに、締め切りの1週間前までに地域の商工会・商工会議所窓口に提出の上、「事業支援計画書」の作成・交付が必要になります。

※申請にあたっては商工会・商工会議所地区ごとに申請先が異なるためご注意ください。  

※電子申請に際しては、補助金申請システム(名称:Jグランツ)の利用になります。Jグランツを利用するにはGビズIDプライムアカウントの取得が必要です。アカウントの取得には数週間程度を要しますので、お早めに利用登録を行ってください。

<ご参考>

  商工会議所管轄の事業者様向けのホームページは こちら

  商工会管轄の事業者様向けのホームページは こちら

「経営力向上計画」を活用しませんか

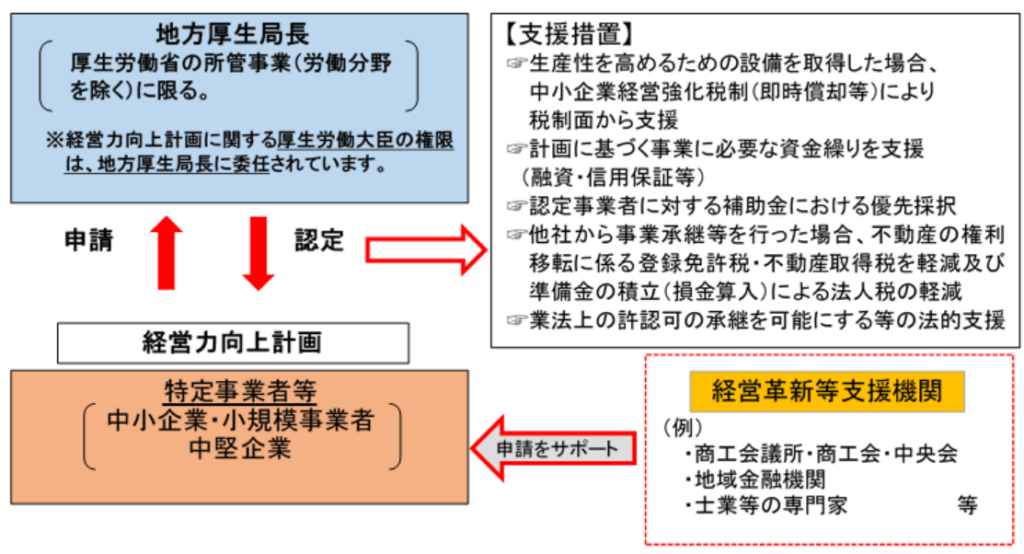
中小企業政策の1つに「経営力向上計画」があります。

「経営力向上計画」は、人材育成、コスト管理等のマネジメントの向上や設備投資など、自社の経営力を向上するために実施する計画で、認定された事業者は、税制や金融の支援等を受けることができます。また、計画申請においては、経営革新等支援機関のサポートを受けることが可能です。

(出典:経営力向上計画に関する業務|関東信越厚生局)

国から経営力向上計画の認定を受けると、次のようなメリットがあります。

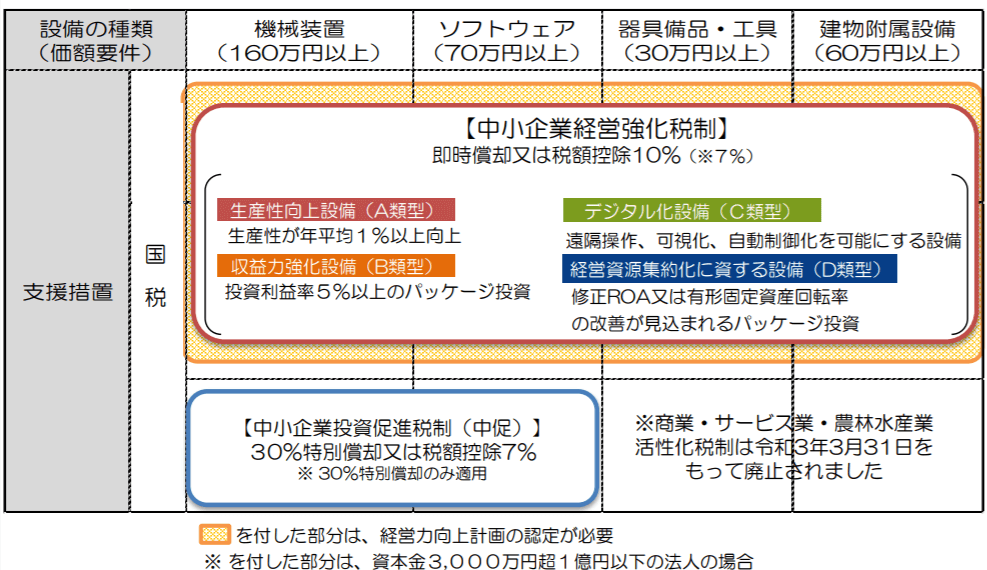
(1)法人税・所得税の税額控除

機械装置等を取得する際、工業会等から証明書を取得した生産性向上設備(A類型)、あるいは、事業者が経済産業局等の確認を受けて投資計画に記載された収益力向上設備(B類型)の対象になる場合、法人税・所得税について、即時償却または取得価額の10%(資本金3,000万円超1億円以下の法人は7%)の税額控除が受けられます。なお、即時償却とは、設備投資にかかった費用を初年度に全額経費計上して、利益から差し引くことができる仕組みです。即時償却分を利益から差し引くことにより、税額を抑える効果があるため、初年度の法人税額を少なくすることができるというメリットがあります。

 弊社では、A類型、B類型とも支援を行なっております。

(出典:経営サポート「経営強化法による支援」内「中小企業等経営強化法に基づく支援措置活用の手引き」|中小企業庁)

(2)事業承継等に係る登録免許税・不動産取得税の特例

中小企業者等が、適用期間内に中小企業等経営強化法の認定を受けた経営力向上計画に基づき、合併、会社分割又は事業譲渡を通じて他の中小企業者等から不動産を含む事業用資産等を取得する場合、不動産の権利移転について生じる登録免許税、不動産取得税の軽減を受けることができます。

(3)認定事業者に対する補助金等における優先採択

経営力向上計画の認定を受けることで、「事業承継・引継ぎ補助金」といった補助金等で採択審査の加点ポイントになる場合があり、その場合は採択されやすくなります。

(4)金融支援の特例

政府系金融機関からの融資、民間金融機関からの融資に対する信用保証協会からの別枠保証等により、円滑に資金調達ができるようになります。

国による申請事業として、補助金制度、経営革新計画等がありますが、それらの書類作成には多くの時間と労力を要します。一方、経営力向上計画は、それらよりも比較的少ない時間と労力で作成でき、国から各種の支援措置が受けられます。

この機会に経営力向上計画を作成してみてはいかがでしょうか。

経営力向上計画策定の手引きは こちら

経営力向上計画の申請について こちら